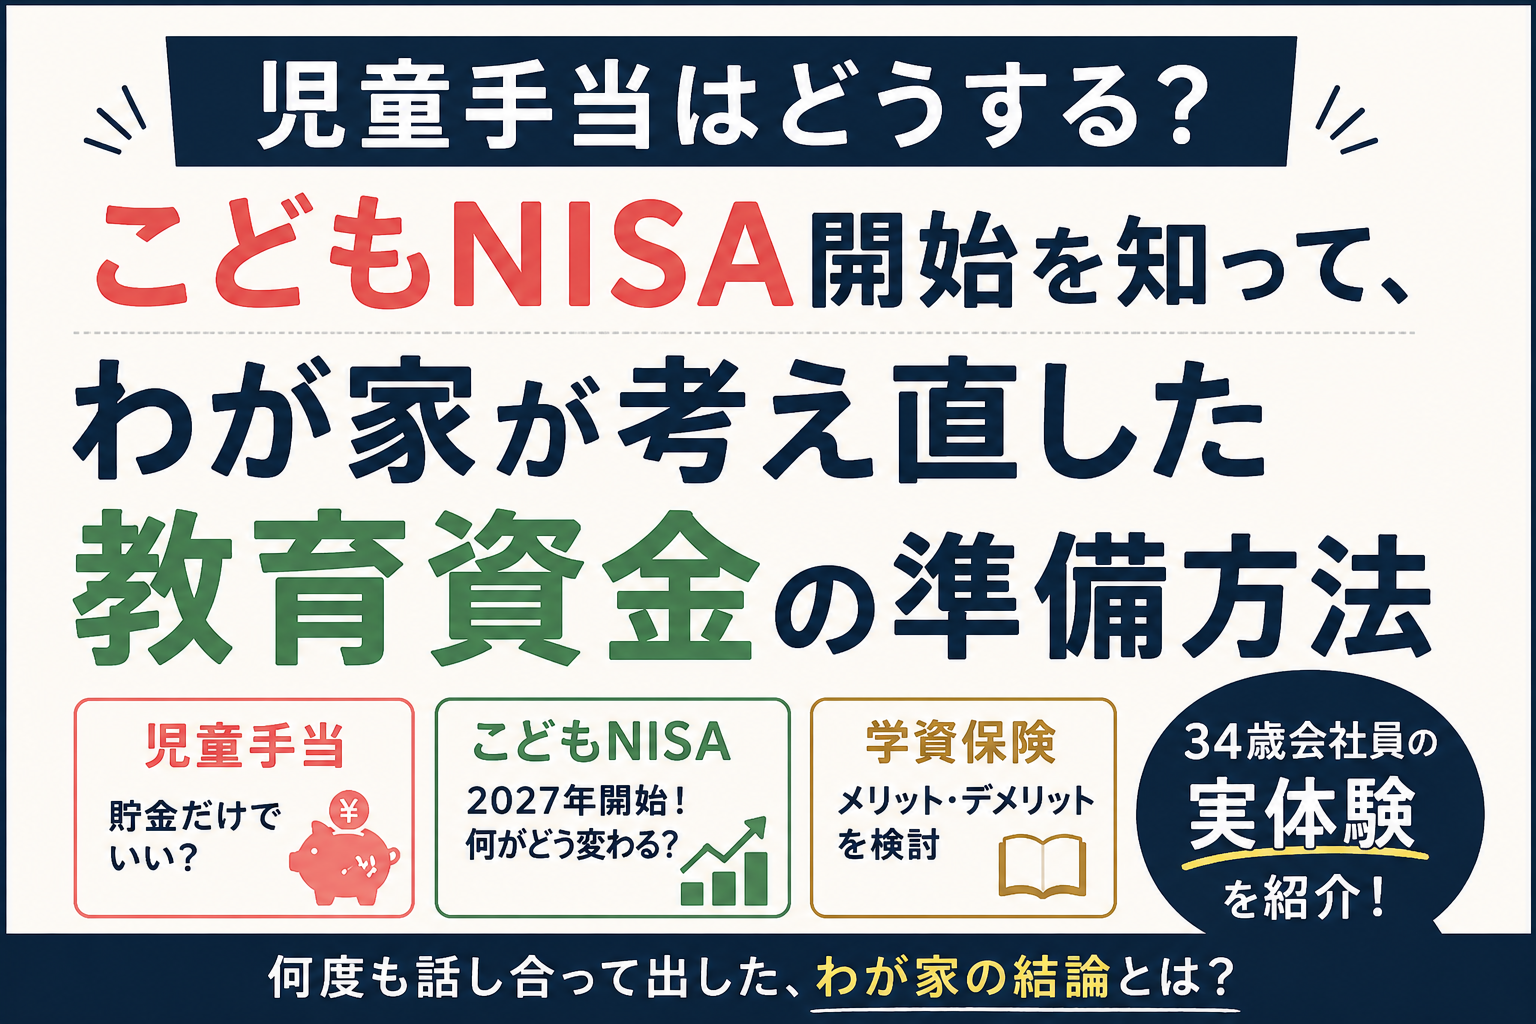
娘が生まれてから、夫婦で何度も話し合ったことがあります。
それは、児童手当をどう使うかということです。
「子どものためのお金だから、全部貯金した方がいいのかな」
最初は私もそう考えていました。
そう思う一方で、
「大学に進学するとしても、お金を使うのは約18年後。そんな長い間、ずっと預金だけでいいんだろうか」
という気持ちもありました。
教育資金は大切だからこそ、簡単には決められませんでした。
「あやふやに決めるのではなく」ではなく、納得できるまで考えよう。
そう思い、夫婦で話し合いながら、いろいろ調べてみることにしました。
すると、最初に考えていた方法とは違う結論になりました。
今回は、わが家が教育資金について考え直した理由をお話しします。
これは、「この方向が正解」という記事ではありません。
あくまで34歳会社員のわが家が考えた、一つの選択として読んでいただければ嬉しいです。
最初は親の新NISAで運用するつもりでした
私は現在、新NISAで毎月積立投資を続けています。
そのため、最初は
「児童手当も私の名義の新NISAで運用すればいいのではないか」
と考えました。
老後資金とは商品を分けて管理さえすれば、教育費もわかりやすくなると思ったからです。
実際に、
・半分は預金
・半分はオルカンで積立
という方法まで考え、記事の下書きも作っていました。
ただ、この時点ではまだ検討段階で、実際に積立を始めていたわけではありません。
だからこそ、その後の情報収集で方針を見直すことに、大きな迷いはありませんでした。
もし積立を始めてから新しい情報を知っていたら、また違う判断になっていたかもしれません。
調べていくうちに考えが変わりました
教育資金についてさらに調べている中で、2027年から「こどもNISA」が始まる予定であることを知りました。(筆者はこの事実を知る前までは「この制度が始まるかもしれないな」という感じで受け止めていました)
その事実を知って、
「娘のお金なら、娘名義で管理できる制度の方が良いのではないか」
と思うようになりました。
もちろん、制度の詳細は今後変更される可能性があります。
口座開設の方法や、対応する金融機関、取扱商品なども、現時点では今後の発表を確認する必要があります。
それでも、「娘のお金は娘のために管理したい」
という考えは、夫婦で一致しているので変わりません。
まだ実際にお金を動かす前だったからこそ、一度考えていた運用方法を白紙に戻し、もう一度ゼロから考え直すことにしました。
学資保険という選択肢も考えました
教育資金の準備方法として、学資保険も検討しました。
計画的に積み立てられることや、保証があるのは確かにメリットだと思います。
ただ、わが家では選びませんでした。
理由は、自分たちで低コストの投資信託を長期で積み立てたいと考えたからです。
これはあくまで私個人の考えですが、
学資保険は、保険会社に運用を任せ、その分のコストを支払うようなイメージを持っています。
もちろん、保証を重視する家庭には学資保険が合う場合もあると思います。
どちらが正解という話ではなく、わが家には別の方法が合っていると感じました。
現時点でのわが家の結論
夫婦で何度も話し合った結果、現時点では次のように考えています。
2026年は、児童手当を娘名義の預金口座に全額いれる。
そして、
こどもNISAが始まったら、制度の内容や証券会社の対応など確認したうえで、利用するかどうかを判断する。
今すぐ親名義で運用を始めることも考えました。
でも、娘名義で管理できるならその方がシンプルで分かりやすい、そもそも娘名義なので贈与なども気にしなくていいのならその一方を私は選びます。
幸い、まだ積立を始める前の検討段階だったので、方針を変えることに大きなコストはかかりませんでした。
考えが変わったことは悪いことではない
最初は親の新NISAで運用するつもりでした。
でも、新しい情報を知って考え直しました。
私は、それは悪いことではないと思っています。
資産形成で大切なのは、一度決めたことを意地でも続けることではありません。
新しい情報があれば学び直し、その時点で家族にとってより良い選択をすること。
その積み重ねが、将来の安心につながるのではないかと思っています。
今回の記事も、その記録です。
まとめ
教育資金の準備方法に、唯一の正解はありません。
全部貯金する家庭もあれば、学資保険を選ぶ家庭、新NISAを活用する家庭もあるでしょう。
わが家も最初は親のNISAで運用する予定でした。
ですが、まだ積立を始める前の検討段階だったこともあり、新しい情報を知って考え方を見直しました。
そして現時点では、
・2026年は娘名義の預金口座に全額
・こどもNISAが始まれば内容を確認したうえで検討
という結論になっています。
これからも、一度決めたから終わりではなく、新しい情報を学びながら、その時々で家族にとって最善だと思える選択を続けていきたいと思います。
また、この記事がどなたかの参考になればうれしいです。
最後まで読んでいただきありがとうございました。
※本記事は公開時点で公表されている情報をもとに、わが家の考え方をまとめたものです。制度内容は今後変更される可能性があります。また、特定の金融商品や金融機関を推奨するものではありません。投資には元本割れなどのリスクもありますので、最終的な判断はご自身の責任でお願いします。
👇関連記事はこちら👇
・家賃2万円で妻の実家に同居中。メリットだけじゃなかった話https://moneykurashi.com/living-with-in-laws/
・34歳子育て世帯の資産公開https://moneykurashi.com/asset-report/
コメント